Cómo financiar un carro usado en Colombia: opciones y costos
Por The Bridge Colombia · Publicado el
Para financiar un carro usado en Colombia puedes explorar un crédito de vehículo, un préstamo de libre inversión o alternativas gestionadas por un intermediario ante una entidad financiera. La opción adecuada depende de tu capacidad de pago, las condiciones del carro y el costo completo del préstamo, no solo de la cuota anunciada. Antes de comprometerte, solicita una cotización escrita que detalle tasa, plazo, seguros, cargos y garantías. También confirma si la entidad financia compras a particulares y si acepta el vehículo que estás considerando.
Financiar carro usado Colombia: opciones y diferencias
No todos los productos funcionan igual ni aceptan los mismos vehículos. La antigüedad, el uso, el valor comercial y las políticas de cada entidad pueden influir en la aprobación.
Crédito de vehículo
Es un préstamo destinado a comprar el carro. La entidad evalúa al solicitante y el vehículo; según el producto, puede exigir una garantía sobre este, seguros y condiciones específicas para el desembolso.
Pregunta si permite comprar a un dueño particular, cómo determina el valor financiable y qué documentos necesita del vendedor. No asumas que una aprobación preliminar significa que cualquier carro será aceptado.
Crédito de libre inversión
Permite disponer de recursos sin vincular necesariamente el préstamo a un vehículo específico. Puede facilitar una compra cuando el carro no cumple las condiciones de un crédito de vehículo, pero eso no significa que resulte más económico.
Compara tasa, seguros, cargos y total de pagos bajo condiciones equivalentes. La flexibilidad del producto debe evaluarse junto con su costo.
Financiación gestionada por un intermediario
Algunos vendedores o plataformas ayudan a presentar solicitudes ante entidades financieras. Conviene distinguir quién comercializa el carro, quién tramita la solicitud y quién presta el dinero.
Solicita el nombre del acreedor, verifica su identidad y pregunta si la intermediación genera algún cobro. Una oferta presentada durante la venta no reemplaza la cotización ni el contrato de la entidad que otorga el crédito.
Cómo calcular el costo real de la financiación
Una cuota baja puede deberse a un plazo más largo, una cuota inicial mayor o un pago extraordinario al final. Por eso, dos ofertas no son comparables solo porque sus mensualidades se parecen.
Capital, tasa y plazo
El capital es el dinero que efectivamente te prestan. Confirma si incluye únicamente parte del precio del carro o también seguros y otros conceptos: los gastos incorporados al préstamo pueden generar intereses.
Pide que las tasas estén expresadas sobre la misma base, por ejemplo, efectiva anual. No compares directamente una tasa mensual con una anual ni conviertas una en otra multiplicando sin considerar su equivalencia financiera.
Pregunta si la tasa es fija o variable. Si puede cambiar, solicita una explicación del mecanismo de ajuste y de su efecto sobre las cuotas o el plazo.
Seguros y cargos adicionales
Solicita una relación de los conceptos exigidos para tu operación y distingue cuáles se pagan al inicio, cuáles se cobran periódicamente y cuáles quedan financiados. Entre los posibles conceptos están:
- Seguro de vida deudor.
- Seguro del vehículo con las coberturas exigidas por la entidad.
- Estudio de crédito, avalúo u otros servicios, cuando apliquen.
- Constitución y posterior levantamiento de garantías.
- Productos adicionales incluidos en la propuesta.
No todos aparecen en todas las ofertas. Pregunta cuáles son obligatorios, cuáles opcionales y cómo se determina su valor. Para conocer tarifas vigentes, consulta el tarifario oficial de la entidad y pide una cotización individualizada.
Total de pagos y desembolso inicial
Pide el plan de amortización y el total proyectado de pagos, indicando qué conceptos incluye y cuáles pueden variar. Revisa también si existen cuotas extraordinarias o un saldo final distinto de las mensualidades habituales.
Para entender el desembolso completo de la compra, considera la cuota inicial, los gastos pagados por fuera del préstamo y los pagos del crédito. Evita contar dos veces los cargos que ya estén incluidos en las cuotas.
Define tu presupuesto antes de solicitar el crédito
La aprobación de una entidad no significa que la cuota sea cómoda para tu hogar. Haz un presupuesto que incluya ingresos habituales, compromisos existentes y gastos esenciales, sin depender de ingresos inciertos.
Además del préstamo, contempla combustible, parqueadero, seguros, impuestos, mantenimiento y posibles reparaciones. La disponibilidad de dinero después de la compra importa tanto como poder pagar la cuota inicial.
Si estás eligiendo tu primer carro usado, separa lo que necesitas del vehículo de los extras que aumentan su precio. Puedes revisar vehículos usados disponibles para delimitar opciones, sin interpretar su publicación como una garantía de financiación.
Qué suelen revisar las entidades
Los requisitos cambian según el producto y el perfil del solicitante. Habitualmente pueden pedir identificación, soportes de ingresos y autorización para consultar información crediticia. En trabajadores independientes, los documentos aceptados dependen de las políticas de la entidad.
Respecto al carro, pueden solicitar información de matrícula, características, titularidad, valor y situación registral. Consulta los requisitos oficiales antes de pagar trámites o separar un vehículo.
Una preaprobación puede estar condicionada a validaciones posteriores. Antes de asumir compromisos con el vendedor, confirma:
- Si la aprobación es definitiva o todavía tiene condiciones.
- Qué vehículo y monto fueron aceptados.
- Qué debe ocurrir antes del desembolso.
- A quién se entregarán los recursos.
- Qué sucede si la operación no puede completarse.
Las condiciones de una separación deben quedar claras por escrito. Si tienes dudas sobre sus consecuencias contractuales, busca orientación jurídica independiente.
Revisa el carro aunque el crédito esté aprobado
La evaluación crediticia no sustituye una inspección del vehículo. Antes de comprar, realiza un peritaje profesional del carro usado para conocer su estado y valorar los hallazgos con un especialista.
También verifica los documentos necesarios para comprar un carro usado. Si aparecen garantías, limitaciones o inconsistencias, consulta cómo se resolverían con la entidad y la autoridad competente antes de avanzar.
En Medellín, Envigado, Sabaneta, Itagüí o Bello, coordina inspección, revisión documental y financiación como partes de una misma compra. Una cuota atractiva no compensa un carro con problemas sin aclarar.
Cómo comparar ofertas sin quedarte solo con la cuota
Solicita propuestas para el mismo vehículo, capital y plazo. Si una entidad modifica alguna variable, identifica el cambio antes de concluir que su oferta es mejor.
Usa esta lista para ordenar la comparación:
- Dinero inicial: cuánto debes aportar antes del desembolso.
- Tasa: base de expresión y carácter fijo o variable.
- Cuota completa: qué incluye y qué se cobra aparte.
- Costo total: suma proyectada de pagos y gastos externos.
- Garantías: obligaciones que generan y costos asociados.
- Flexibilidad: condiciones para abonos, pago anticipado o cambios contractuales.
Pregunta cómo se aplican los abonos a capital y consulta las condiciones de pago anticipado correspondientes a tu producto. Para orientación general sobre entidades vigiladas y derechos del consumidor financiero, acude a la Superintendencia Financiera de Colombia. La autoridad competente puede variar según quién otorgue el crédito; la Superintendencia de Industria y Comercio también ofrece orientación sobre protección al consumidor dentro de sus competencias.
Conviene negociar el precio del carro usado por separado de la financiación. Así podrás distinguir una mejora real en el precio de una simple redistribución de pagos.
Preguntas frecuentes
¿Puedo financiar un carro que vende un particular?
Depende de la entidad y del producto. Confirma si acepta esa modalidad, qué exige al vendedor y cómo realiza el desembolso antes de separar el carro.
¿Es obligatorio dar cuota inicial?
No hay una condición única para todas las ofertas. El aporte requerido depende del producto, del solicitante y del vehículo. Solicita las condiciones por escrito.
¿Un crédito con plazo más largo siempre conviene?
No. Puede reducir la mensualidad, pero también aumentar el costo acumulado. Compara el total proyectado de pagos y el tiempo durante el cual asumirás la obligación.
¿The Bridge Colombia otorga el crédito?
No debes asumirlo por encontrar un vehículo en el sitio. The Bridge Colombia es un concesionario virtual de usados; cualquier alternativa de financiación debe confirmarse expresamente, identificando a la entidad prestamista y sus condiciones.
¿Buscas tu próximo carro usado?
Revisa los carros publicados en Medellín y Área Metropolitana.
Artículos relacionados
30 de septiembre de 2026
Primer carro usado: guía para comprar bien sin complicarte
Una guía para elegir tu primer usado según tus recorridos, calcular el costo de tenerlo y revisar su estado y documentos antes de cerrar el negocio.
30 de septiembre de 2026
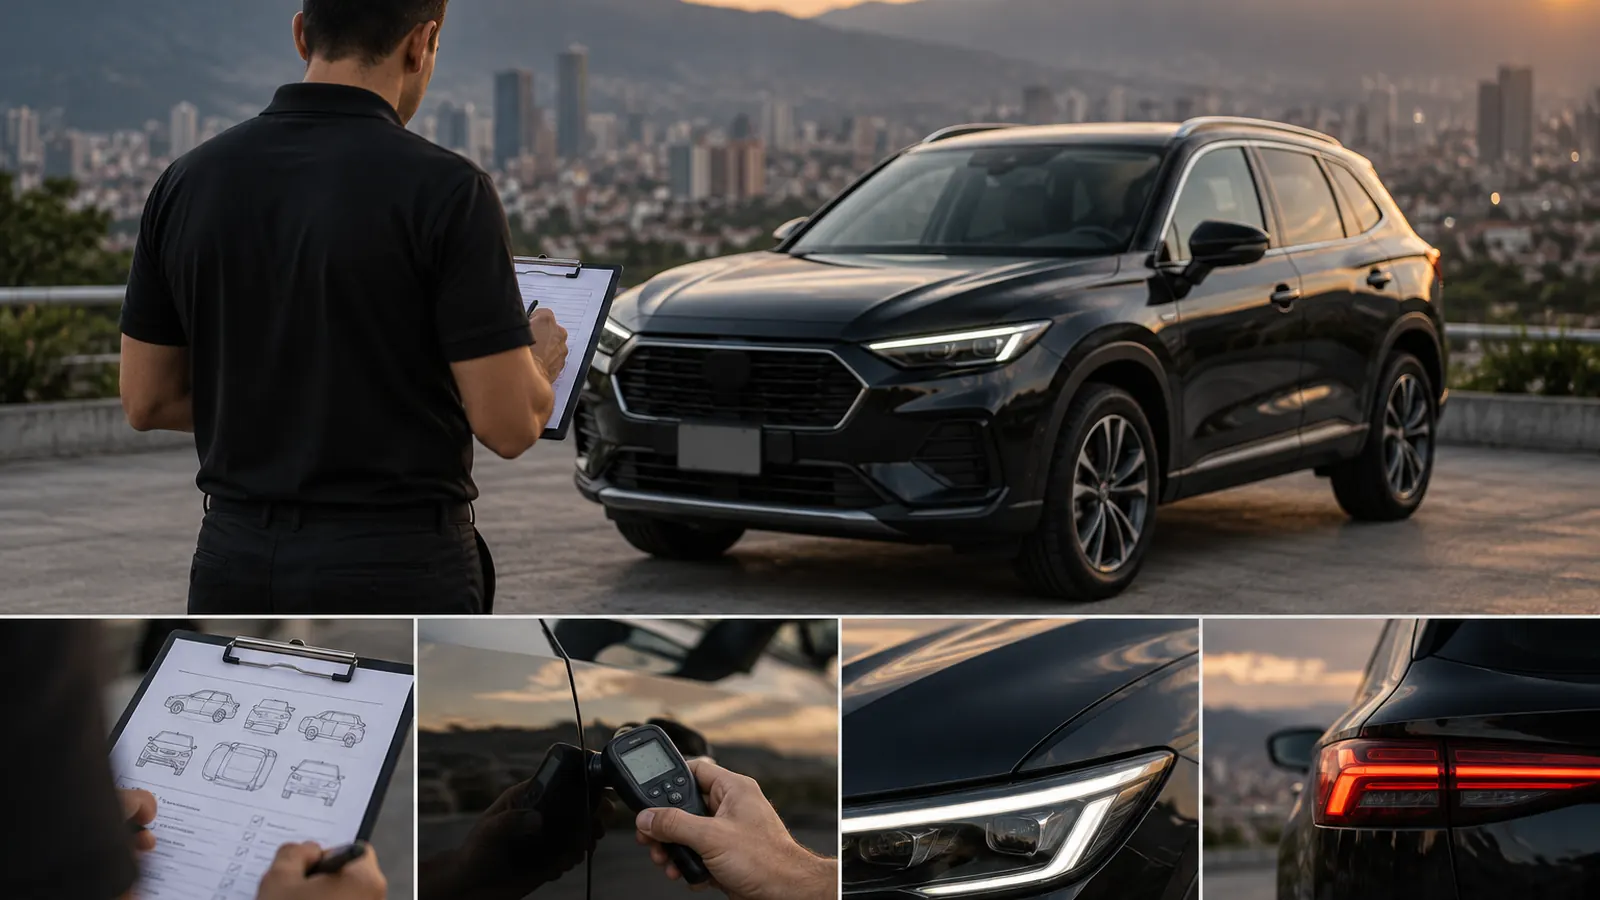
Cómo leer un peritaje de vehículo usado
Un peritaje no se interpreta contando observaciones. Aprende a revisar su alcance, entender los hallazgos y reconocer cuándo necesitas una evaluación especializada.
30 de septiembre de 2026
Guía para comprar y vender carros usados en Bello
Comprar o vender un carro usado en Bello exige revisar su estado, organizar encuentros seguros y confirmar dónde corresponde el trámite. Esta guía te ayuda a preparar cada etapa.